
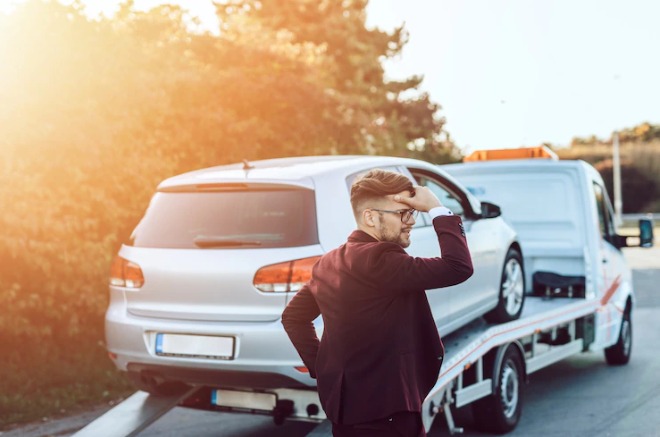
A busca e apreensão de veículo é uma medida utilizada por bancos e financeiras quando o cliente deixa de pagar as parcelas de um contrato de financiamento. No entanto, muitos consumidores desconhecem que, mesmo nessa situação, eles têm direitos assegurados por lei, o que pode evitar abusos e garantir um processo mais justo.
1. Notificação Prévia
Antes de o banco iniciar o processo de busca e apreensão, o cliente deve ser notificado por escrito sobre a inadimplência. Essa notificação é um direito do consumidor e serve como um alerta para que ele tenha a oportunidade de regularizar a situação antes de qualquer medida judicial.
A instituição financeira precisa dar um prazo para que o consumidor pague as parcelas em atraso. Sem essa notificação, o processo de busca e apreensão pode ser considerado irregular.
2. Possibilidade de Quitação do Débito
Após a apreensão do veículo, o cliente ainda tem a chance de pagar as parcelas atrasadas. De acordo com o artigo 3º, §2º, do Decreto-Lei nº 911/69, o devedor tem o direito de quitar o débito em até cinco dias após a apreensão, o que permite a restituição do veículo ao consumidor.
Além disso, o cliente tem direito a solicitar uma revisão dos valores cobrados, especialmente se houver taxas abusivas ou cobrança de juros excessivos.
3. Negociação e Alternativas
Em muitos casos, o consumidor pode tentar negociar o pagamento diretamente com o banco antes que a busca e apreensão seja efetivada. Muitas instituições financeiras estão dispostas a renegociar o contrato, oferecendo parcelamento dos atrasados ou prazos maiores para pagamento.
Essa negociação é essencial para evitar a perda do bem e pode ajudar a reestruturar as finanças do cliente.
4. Abusos no Processo
É importante lembrar que qualquer tipo de abuso, como apreensão realizada de forma irregular ou cobrança de valores indevidos, pode ser contestado judicialmente. Nesses casos, o cliente tem direito a buscar indenização por danos morais, além de recuperar o veículo se os procedimentos não forem seguidos corretamente.
Conclusão
Mesmo em casos de busca e apreensão de veículo, o cliente bancário tem direitos que devem ser respeitados. O primeiro passo é sempre a notificação prévia, seguida da possibilidade de quitação do débito em até cinco dias após a apreensão. Além disso, é fundamental que o consumidor esteja atento a práticas abusivas e, em caso de dúvida, busque orientação jurídica para garantir seus direitos e evitar prejuízos maiores.